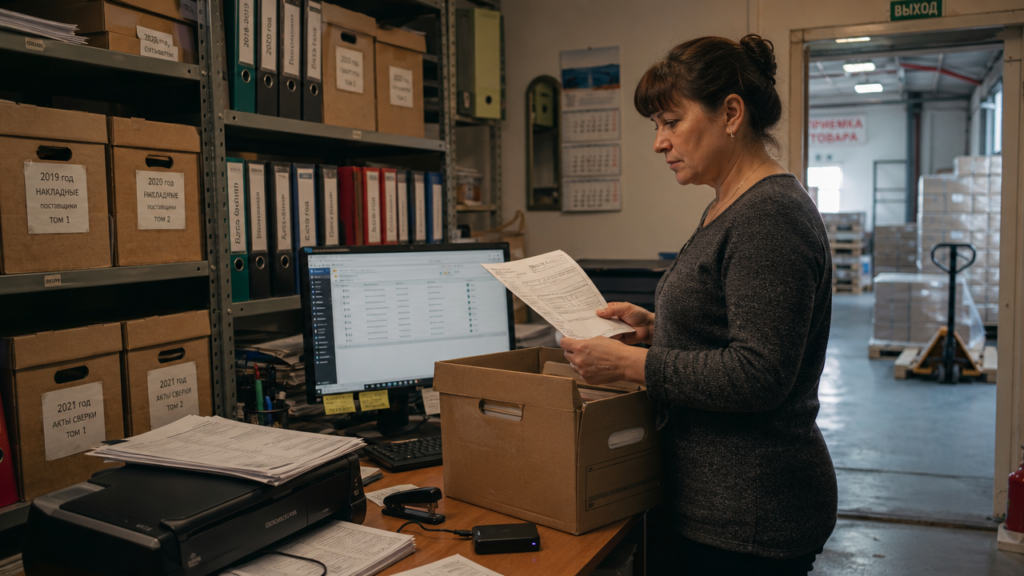
Владелец небольшого оптового склада выбросил папки с накладными за 2019 год после переезда. Через два месяца пришла камеральная проверка по НДС за этот период, и налоговый орган запросил подтверждение вычетов. Штраф по статье 120 НК РФ составил 10 000 рублей, а доначисленный налог с пенями превысил 240 000 рублей. Первичные документы нельзя выбрасывать «когда надоело»: у каждого типа бумаг свой срок хранения, и его нарушение обходится дороже, чем аренда лишнего стеллажа в архиве.
Базовые сроки: налоговая против бухгалтерии
Сколько лет хранить первичные бухгалтерские документы, определяют сразу два закона. Налоговый кодекс в подпункте 8 пункта 1 статьи 23 требует хранить документы, необходимые для исчисления и уплаты налогов, в течение четырёх лет. Федеральный закон о бухгалтерском учёте от 06.12.2011 № 402-ФЗ в статье 29 устанавливает для первичных учётных документов срок пять лет после отчётного года.
На практике безопаснее опираться на бухгалтерский срок. Отчётный год заканчивается 31 декабря, и пятилетний отсчёт стартует с 1 января следующего года. Например, накладная на приёмку товара от 15 марта 2024 года должна храниться до 31 декабря 2029 года. Декларацию по УСН за 2024 год нужно представить не позднее 25 марта 2026 года. Налоговый орган вправе проверить её в течение трёх лет, но вычеты по НДС или расходы по налогу на прибыль могут проверять за пределами этого срока при выездной проверке за более ранние периоды. Поэтому пятилетний горизонт покрывает почти все риски.
Сравнение сроков для разных типов документов:
| Тип документа | Минимальный срок хранения | Основание |
|---|---|---|
| Первичные учётные документы (накладные, акты, счета-фактуры) | 5 лет после отчётного года | ст. 29 402-ФЗ |
| Налоговые декларации и расчёты | 5 лет | пп. 8 п. 1 ст. 23 НК РФ |
| Документы по заработной плате и кадрам | 50 лет (для созданных после 2003 года) | действующий перечень архивных документов |
| Договоры с контрагентами | как правило, не менее 5 лет после истечения срока действия или исполнения обязательств | архивные правила и условия договора |
| Электронные первичные документы, подписанные КЭП | 5 лет, формат XML для счетов-фактур | действующий формат электронных документов |
Отдельная история — документы по основным средствам. Акт о списании станка хранится пять лет после года списания, но саму инвентарную карточку можно уничтожить только через пять лет после выбытия объекта. Если станок купили в 2018 году, а списали в 2024, карточку храните до конца 2029 года.
Первичные документы при приёмке товара: что именно не выбрасывать
Товарная накладная по форме ТОРГ-12 или УПД — не единственный документ, который подтверждает приёмку. Налоговый орган при проверке расходов или вычетов по НДС запросит весь комплект: договор поставки, счёт-фактуру, транспортную накладную, сертификаты соответствия, акт о расхождениях, если они были. Одного УПД может быть недостаточно, если нужно подтвердить перевозку товара или отдельные условия поставки.
Срок хранения первичных документов при приёмке товара начинается не с даты оплаты, а с даты подписания акта приёмки или отметки в накладной. Если товар пришёл 3 февраля 2024 года, а вы подписали УПД только 10 февраля после проверки количества и качества, то пятилетний отсчёт пойдёт с 1 января 2026 года, и документ хранится до 31 декабря 2029 года. Это правило работает для всех первичных документов учёта в архиве: дата закрытия отчётного периода важнее, чем дата самой бумаги.
Электронные первичные документы при приёмке товара, подписанные квалифицированной электронной подписью в системе электронного документооборота, имеют ту же юридическую силу, что и бумажные. Подпись должна быть действующей на момент подписания, а файл не должен быть изменён после. Если вы получаете УПД через оператора, скачивайте файл с подписью и подтверждением её проверки на локальный диск или сервер. Не стоит рассчитывать, что доступ к архиву контрагента сохранится на весь срок хранения.
Штраф за непредставление документов по требованию налогового органа — 200 рублей за каждый документ по статье 126 НК РФ, но потери от снятых вычетов могут быть значительно выше.
Храните первичные документы при приёмке товара вместе с упаковочными листами и актами о браке. Если вы списали испорченный товар по акту ТОРГ-15, этот акт подтверждает уменьшение налоговой базы по налогу на прибыль или УСН. Без него налоговый орган может доначислить налог со всей стоимости списанного имущества.
Электронный архив и первичные документы в единой форме сведений
Электронная отчётность не отменяет обязанность хранить первичные документы, но меняет формат. Счета-фактуры, выставленные с 1 июля 2021 года, налоговая принимает в формате XML, утверждённом действующим нормативным актом. Хранить скан бумажного счёта-фактуры в PDF недостаточно: при камеральной проверке налоговый орган может потребовать XML-файл с электронной подписью.
Первичные документы в единой форме сведений — это не отдельный тип документов, а данные, которые попадают в форму сведений при сдаче электронной отчётности через оператора электронного документооборота. Например, вы отправляете налоговую декларацию по НДС и указываете в ней реквизиты счетов-фактур. Сами первичные документы остаются у вас в архиве, но при запросе налогового органа их нужно выгрузить в течение 10 рабочих дней со дня получения требования. Если архив недоступен или файлы повреждены, штраф по статье 126 НК РФ составляет 200 рублей за каждый непредставленный документ.
Практичный порядок для электронного архива:
- Скачивайте все подписанные документы из системы электронного документооборота сразу после подписания, а не раз в год.
- Дублируйте архив на внешний жёсткий диск, который не подключён к сети постоянно.
- Проверяйте срок действия квалифицированной электронной подписи и возможность подтвердить её действительность на момент подписания.
- Для счетов-фактур используйте установленный формат XML, а не только PDF-копии.
- Назначайте ответственного сотрудника за ежеквартальную выгрузку архива не позднее 10 числа месяца, следующего за кварталом.
Срок хранения электронных первичных документов тот же: пять лет после окончания отчётного года. Но электронный носитель устаревает быстрее бумаги. Перезаписывайте архив на новые диски раз в три года, иначе через пять лет файлы со старого носителя может быть трудно открыть.
Что требовать от сотрудников и какие документы не уничтожать длительное время
Кадровые документы живут дольше бизнеса. Приказ о приёме на работу, трудовой договор, личная карточка Т-2, расчётные листки по зарплате хранятся 50 лет, если созданы после 2003 года. Это правило действует и после ликвидации ИП или ООО: документы по личному составу передают в архив, а не выбрасывают.
Документы по заработной плате включают не только расчётные ведомости, но и приказы о премиях, больничные листы, табели учёта рабочего времени, справки о доходах. Храните их отдельно от общей первички и не смешивайте с бухгалтерскими папками. Если бухгалтер увольняется, требуйте передать архив по акту приёма-передачи с описью документов.
Договоры с контрагентами хранятся пять лет после окончания срока действия или полного исполнения обязательств, если более длительный срок не установлен архивными правилами, договором или спором. Если договор аренды закончился 31 декабря 2023 года, храните его до 31 декабря 2028 года. Акты сверки и переписку по договору можно уничтожить через пять лет после последней записи, если они не подтверждают дебиторскую задолженность. Спорная ситуация продлевает срок: пока идёт судебное разбирательство или налоговая проверка, все связанные документы должны лежать в архиве.
Уничтожение документов и контроль сроков
Проведите инвентаризацию архива. Разложите документы по годам и типам: первичка по приёмке товара, банковские выписки, зарплата, договоры, отчётность. На каждой папке напишите срок хранения и дату уничтожения. Для первичных документов за 2020 год срок хранения истекает 31 декабря 2026 года, поэтому уничтожать их можно не раньше 1 января 2026 года. Перед уничтожением проверьте наличие задолженности, незавершённых проверок и споров за этот период.
Уничтожайте документы только по акту с указанием наименования, периода и количества листов. Форму акта можно разработать самостоятельно, но в нём должны стоять подписи комиссии из трёх человек. Если вы ИП без сотрудников, подпишите акт сами и храните его пять лет. Электронный архив уничтожайте через перезапись диска или удаление файлов с фиксацией в акте.
Храните первичные документы учёта в архиве на один год дольше минимального срока, если это не создаёт лишних затрат. Пятилетний бухгалтерский срок можно продлить до шести лет после отчётного года. Настройте напоминание в календаре на первый рабочий день каждого года: «Проверить сроки хранения документов за N год».