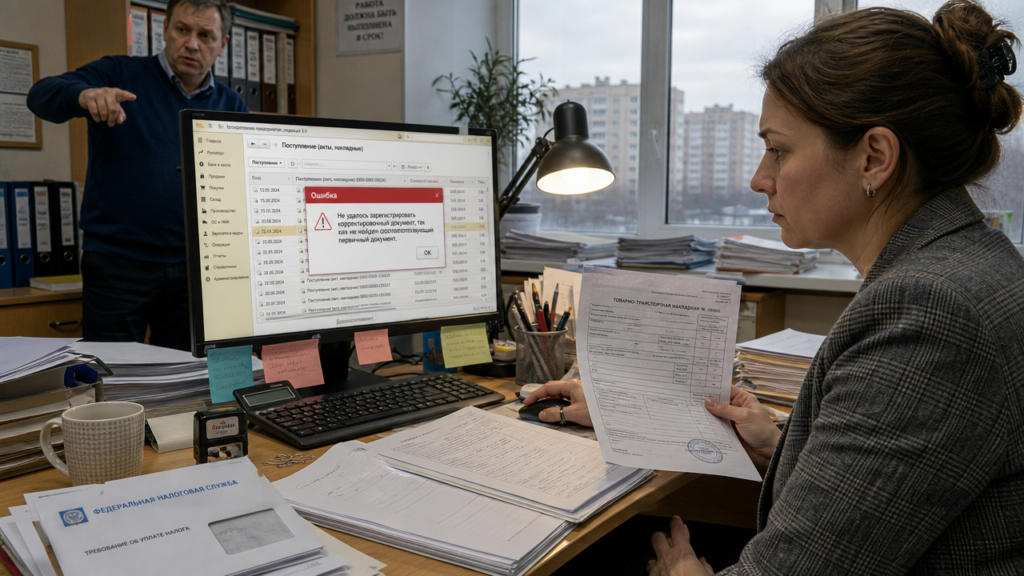
Счета на оплату пришли, груз отгрузили, а первичного документа на руках нет. Бухгалтер пытается провести уточнённый документ в программе учёта, и она выдаёт ошибку 022: регистрация уточнённого документа без первичного. Через две недели приходит требование из налоговой: подтвердить вычет по НДС или расходы по налогу на прибыль. Знакомая картина для малого бизнеса, который экономит на первичке. В этой статье разбираем, почему система блокирует проведение, что такое первичный документ по закону, является ли ТТН первичным бухгалтерским документом и как исправить ошибку без штрафов.
Что такое первичный бухгалтерский документ: норма из 402-ФЗ
Каждая хозяйственная операция в бизнесе должна иметь документальное подтверждение. Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» в статье 9 устанавливает, что каждый факт хозяйственной жизни оформляется первичным учётным документом. Без него нельзя принять к учёту ни поступление товара, ни списание материалов, ни расходы на доставку.
Первичный документ должен содержать обязательные реквизиты: наименование документа, дату составления, наименование субъекта бухгалтерского учёта, содержание операции, измерители в натуральном и денежном выражении с указанием единиц, должности ответственных лиц и их подписи с расшифровками. Если обязательных реквизитов нет или документ не подтверждает содержание операции, налоговая может не принять его для подтверждения расходов. На практике это может привести к доначислению налога на прибыль и НДС.
Является ли ТТН первичным бухгалтерским документом
Товарно-транспортная накладная (ТТН, форма 1-Т) и транспортная накладная, оформленная по постановлению Правительства РФ от 21.12.2020 № 2200, подтверждают факт перевозки груза автомобильным транспортом. В них фиксируются отправитель, получатель, перевозчик, наименование груза, его вес и другие сведения, а также подписи ответственных лиц. ТТН может быть первичным бухгалтерским документом для подтверждения операции по перевозке, если она оформлена надлежащим образом и содержит обязательные реквизиты.
Однако ТТН не заменяет товарную накладную ТОРГ-12 или универсальный передаточный документ (УПД). ТТН подтверждает перемещение груза и используется для учёта транспортных расходов у перевозчика или заказчика перевозки. Для оприходования товара на складе покупателя нужен документ, подтверждающий передачу товара, с указанием цены, количества и НДС. В практике встречается ситуация, когда бухгалтер пытается списать расходы на доставку только на основании ТТН, но при проверке налоговая снимает эти затраты, если из документов нельзя определить стоимость перевозки. Поэтому для перевозки ТТН может быть первичкой, а для товара нужен ТОРГ-12 или УПД.
Ошибка 022: регистрация уточнённого документа без первичного
В программах учёта при проведении уточнённых документов действует контроль цепочки первичных документов. Если вы пытаетесь зарегистрировать исправление или корректировку без исходного первичного документа, программа выдаёт сообщение «Регистрация уточнённого документа без первичного 022». Аналогичная ошибка появляется и при регистрации документа без связанного основания, когда система не находит исходную операцию, например поступление товара без документа поставщика.
Код 022 не является нормой налогового законодательства, это технический идентификатор в программе учёта. Но за ним стоит правило учёта из пункта 1 статьи 10 закона № 402-ФЗ: данные в регистрах должны соответствовать первичным документам. Если в базе появился уточнённый документ без первичного, значит, вы пытаетесь исправить операцию, которая не подтверждена исходным документом. Это может привести к искажению налоговой отчётности.
Почему возникает ошибка 022 на практике
Чаще всего ошибка возникает в трёх случаях:
- Бухгалтер удалил исходный первичный документ, а уточнённый оставил, чтобы «подогнать» цифры под отчёт.
- Контрагент прислал исправленный счёт-фактуру, но первоначальный документ не был зарегистрирован в базе.
- Сотрудник внёс корректировочную накладную вручную, не создав основную накладную.
Один из моих клиентов, оптовая компания из Екатеринбурга, в декабре 2024 года провёл корректировочный счёт-фактуру на минус 180 000 рублей по возврату товара. Исходная отгрузочная накладная была удалена бухгалтером-новичком ещё в октябре. Программа учёта не дала провести корректировку, но бухгалтер обошёл блокировку через ввод документа задним числом без проверки. В результате в книге покупок вычет по НДС уменьшился, а в налоговой базе по прибыли расходы остались. Камеральная проверка за 4 квартал выявила расхождение на 31 500 рублей НДС, и компания получила штраф по статье 122 НК РФ в размере 20% от неуплаченной суммы, то есть 6 300 рублей, плюс пени за каждый день просрочки.
Что будет, если игнорировать ошибку 022: налоговые риски
Отсутствие первичного документа при проведении уточнённого документа или регистрации документа без связанного основания не является безобидной технической мелочью. Налоговый кодекс предусматривает два вида ответственности:
- Штраф за грубое нарушение правил учёта по статье 120 НК РФ. Если отсутствуют первичные документы или счета-фактуры, штраф составляет 10 000 рублей за один налоговый период. Если нарушение повторилось в течение нескольких периодов, сумма вырастает до 30 000 рублей. Если занижение налоговой базы привело к неуплате налога, штраф составляет 20% от суммы неуплаченного налога, но не менее 40 000 рублей.
- Штраф за неуплату налога по статье 122 НК РФ. Если из-за отсутствия первички вы занизили налог на прибыль или НДС, штраф составляет 20% от недоимки. При доказанном умысле размер штрафа увеличивается до 40%.
Налоговые органы сопоставляют счета-фактуры, книги покупок и продаж, декларации и документы, подтверждающие операции. Если в учёте есть уточнённый документ без первичного, может возникнуть расхождение, а камеральная проверка запросит пояснения. Игнорировать требование нельзя: по пункту 3 статьи 88 НК РФ налоговая вправе запросить пояснения и документы, подтверждающие сведения в декларации. При отсутствии подтверждений налог могут доначислить.
ТТН как первичка: где чаще всего ошибаются
Транспортная накладная часто становится источником ошибок, когда её используют как замену товарной накладной. Например, строительная компания закупила 40 тонн щебня. Поставщик передал только ТТН, где указана масса груза, но не выделена стоимость товара и НДС. Бухгалтер принял щебень к учёту по ТТН, а затем попытался зарегистрировать уточнённый документ на корректировку количества. Программа выдала ошибку 022, так как не было первичной накладной ТОРГ-12. В итоге компания не смогла подтвердить ни расходы на материалы, ни вычет по НДС. Сумма доначислений составила 86 000 рублей налога на прибыль и 72 000 рублей НДС, плюс штраф по статье 120 НК РФ 10 000 рублей.
ТТН может быть первичным документом для перевозки, но сама по себе не подтверждает оприходование товара, если в ней нет необходимых сведений о передаче товара и его стоимости. Если вы работаете с номенклатурой, запросите у поставщика товарную накладную или УПД, а ТТН храните как дополнительное подтверждение доставки.
Как исправить ошибку 022 и восстановить первичку
Алгоритм исправления зависит от того, сохранился ли первичный документ у вас или у контрагента. Ниже приведён порядок для ситуации, когда программа учёта блокирует проведение уточнённого документа.
Шаг 1. Найдите первичный документ
Первым делом запросите у контрагента недостающий документ. По закону о бухгалтерском учёте первичные документы могут составляться на бумаге или в электронном виде. Скан или бумажная копия помогают подтвердить содержание операции, но при проверке может потребоваться оригинал либо электронный документ, оформленный с соблюдением установленных требований. Срок ответа на запрос по деловому обороту обычно составляет 5 рабочих дней, но лучше договориться получить документ в течение суток, чтобы не затягивать закрытие периода.
Шаг 2. Зарегистрируйте первичный документ в программе
В программе учёта создайте документ «Поступление (акт, накладная)» с теми же реквизитами, что в первичке: номером, датой, суммой, контрагентом и договором. Обязательно привяжите счёт-фактуру, если операция облагается НДС. После проведения первичного документа ошибка 022 при попытке провести уточнённый документ должна исчезнуть, поскольку система увидит основание.
Шаг 3. Если первичного документа нет вообще
Если контрагент не может предоставить первичный документ, а у вас его нет, восстановите сведения об операции на основании договора, платёжных поручений, складских записей, переписки и других подтверждений. Составьте бухгалтерскую справку по форме, утверждённой учётной политикой, с обязательными реквизитами из статьи 9 закона № 402-ФЗ. В справке укажите суть операции, сумму, дату, ответственное лицо и причину восстановления. Такая справка может быть первичным документом, если она сама подтверждает факт хозяйственной жизни и оформлена с соблюдением требований закона. При этом она не всегда заменяет документ, который должен оформить контрагент.
Шаг 4. Проведите уточнённый документ и сверьте данные
После создания первичного документа проведите исправление или корректировку. Затем сформируйте оборотно-сальдовую ведомость за период и сверьте остатки по счёту 60, 62, 41 или 10. Особое внимание уделите книге покупок и книге продаж: в них должны отражаться номер и дата счёта-фактуры, связанные с первичным документом. Расхождение на 1 рубль в НДС может привести к камеральной проверке с запросом пояснений.
Сроки хранения первички
Первичные документы, включая ТТН, товарные накладные, акты и счета-фактуры, нужно хранить не менее 5 лет после окончания отчётного года, в котором они использовались для составления бухгалтерской или налоговой отчётности. Для документов, подтверждающих убытки, срок хранения может охватывать весь период, в котором убыток переносится на будущее. Если в этот период уничтожить первичный документ, налоговый орган может применить статью 120 НК РФ и оштрафовать на 10 000 рублей за каждый налоговый период.
Что делать на практике
Ошибка 022 «Регистрация уточнённого документа без первичного» указывает на то, что в учёте пропущено основание операции. Обходить блокировку не стоит: сначала найдите исходный документ или оформите подтверждение операции надлежащим образом. ТТН может быть первичным бухгалтерским документом для подтверждения перевозки, но для оприходования товара обычно нужен ТОРГ-12 или УПД. Для каждой хозяйственной операции должен быть документ с обязательными реквизитами.
Сразу после получения документа от поставщика отсканируйте его и сохраните в отдельной папке с датой и номером. Проверяйте в программе учёта, что первичный документ проведён до создания уточнённого. Если появляется ошибка 022, найдите недостающее основание и сверьте данные в регистрах и налоговой отчётности. Пять минут на поиск скана накладной могут сэкономить штраф и последующие разбирательства с налоговой.