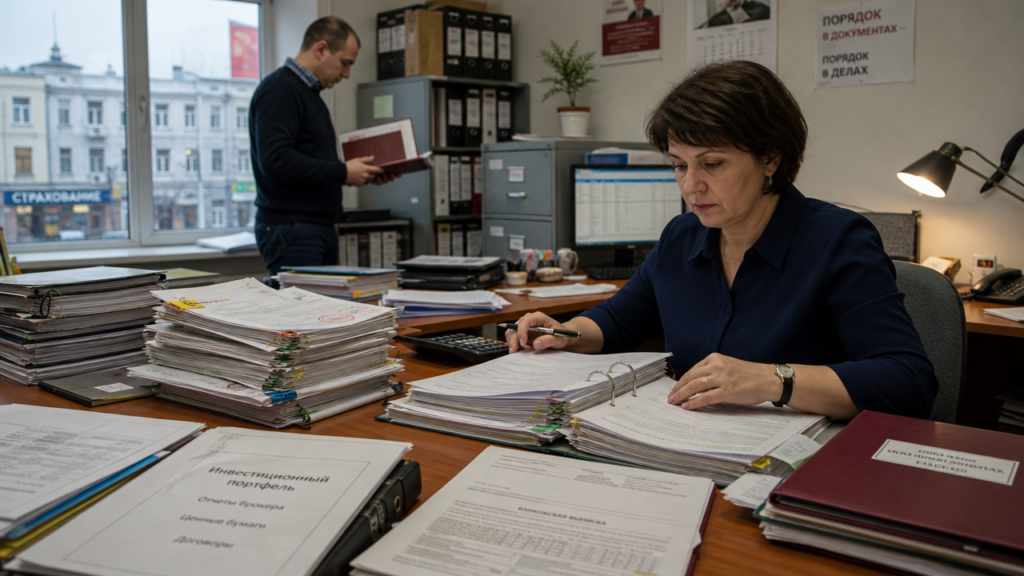
Первичка — это не архивная формальность. Налоговая проверка начинается не с баланса, а с накладной за 2023 год, которую вы не смогли найти. По статье 120 НК РФ отсутствие первичных документов уже признаётся грубым нарушением учёта: штраф от 10 000 рублей за один налоговый период. Если из-за пропавшего акта на 1 400 000 рублей налог на прибыль занижен, доначислят 280 000 рублей налога плюс 20% штрафа и пени. Ниже разбираю, какой перечень документов утвердить, сколько лет хранить, кто отвечает рублём и как проверить документы по финансовым вложениям до прихода инспектора.
Утверждённый перечень первичных учётных документов
С 2013 года закон № 402-ФЗ отменил обязательные унифицированные формы почти для всех операций, кроме кассовых и банковских. Компания сама утверждает перечень первичных учётных документов приказом директора в составе учётной политики. Если такого перечня нет, налоговая при проверке поставит вопрос: каким документом вы подтверждаете факт хозяйственной жизни? Ответ «ну мы так привыкли» не работает.
Каждый первичный документ должен содержать семь обязательных реквизитов по статье 9 закона № 402-ФЗ: название, дату составления, наименование организации, содержание операции, натуральный или денежный измеритель, должности ответственных лиц и их подписи. Не хватает подписи кладовщика в накладной — расходы можно снять.
Для малого бизнеса достаточно утвердить перечень из 25-30 форм. Ниже минимальный набор по участкам учёта:
| Участок учёта | Документы | Что чаще пропускают |
|---|---|---|
| Касса | Приходный кассовый ордер, расходный кассовый ордер, кассовая книга | Подпись кассира, основание выдачи |
| Банк | Платёжное поручение, банковская выписка | Отметка банка об исполнении |
| Продажи | Товарная накладная, акт оказанных услуг, УПД | Дату приёмки, подпись покупателя |
| Закупки | Счёт-фактура, акт, ТОРГ-12 | Номер договора, реквизиты грузополучателя |
| Зарплата | Расчётная ведомость, платёжная ведомость, табель учёта времени | Период, подписи сотрудников |
| Финансовые вложения | Договор купли-продажи, акт приёма-передачи, выписка депозитария, брокерский отчёт | Вид финансового вложения, единица учёта |
Кассовые документы остаются строго унифицированными по указанию регулятора № 3210-У. Остальные формы можно дорабатывать под свои процессы. Например, строительная компания утвердила 32 формы, добавив в акт выполненных работ поле для номера договора и процента готовности объекта. Это убрало 40% расхождений с заказчиками при квартальной сверке.
Хранение первичных документов: ответственность и сроки
Хранение первичных документов — ответственность директора, а не только бухгалтера. Минимальный срок по статье 29 закона № 402-ФЗ — 5 лет после отчётного года. Документ за 15 марта 2024 года уничтожайте не раньше 1 января 2030 года. Налоговый кодекс в статье 23 называет 4 года, но ориентируйтесь на 5 лет, чтобы закрыть оба требования.
Отдельные категории хранятся дольше:
| Тип документа | Минимальный срок | Норма |
|---|---|---|
| Первичные учётные документы, регистры | 5 лет после отчётного года | ст. 29 закона № 402-ФЗ |
| Документы для исчисления налогов | 4 года после налогового периода | подп. 8 п. 1 ст. 23 НК РФ |
| Документы по заработной плате | 50 или 75 лет | архивный перечень |
| Документы по финансовым вложениям | 5 лет после выбытия актива | ст. 29 закона № 402-ФЗ, ПБУ 19/02 |
По кадровым документам действует правило: документы, созданные до 2003 года, храните 50 лет, после 2003 года — 75 лет. Если вы выдаёте займы сотрудникам как финансовые вложения, договор займа и график платежей храните 5 лет после полного расчёта, а лицевой счёт работника — 75 лет.
Назначьте ответственного за архив приказом. Это может быть главбух или офис-менеджер. Если налоговая запросила документы, а вы их не нашли, готовьте 200 рублей за каждый документ по пункту 1 статьи 126 НК РФ. За 30 недостающих накладных это 6 000 рублей, но основной риск в другом: инспектор вправе применить расчётный метод по статье 31 НК РФ и доначислить налоги по аналогичным сделкам.
Один поставщик потерял акты на 1 200 000 рублей по услугам перевозки. Налоговая исключила расходы, доначислила налог на прибыль 240 000 рублей, штраф 20% — 48 000 рублей и пени за 9 месяцев. Компания восстановила документы у контрагента через суд, но потратила на это 5 месяцев.
Ответственность за ошибки с первичкой:
| Нарушение | Норма | Штраф или последствие |
|---|---|---|
| Отсутствие первичных документов или регистров | ст. 120 НК РФ | 10 000 руб. за один период, 30 000 руб. за несколько периодов |
| Занижение налоговой базы из-за отсутствия документов | ст. 122 НК РФ | 20% от неуплаченной суммы налога |
| Непредставление документов по требованию налоговой | п. 1 ст. 126 НК РФ | 200 руб. за каждый документ |
| Грубое нарушение бухучёта должностным лицом | ст. 15.11 КоАП РФ | 5 000 — 10 000 руб., повторно 10 000 — 20 000 руб. или дисквалификация от 1 до 2 лет |
Штраф по статье 120 НК РФ за грубое нарушение правил учёта доходов и расходов может вырасти до 20% от неуплаченной суммы налога, но не менее 40 000 рублей, если искажение привело к занижению налоговой базы.
Первичные документы финансовых вложений
Финансовые вложения по ПБУ 19/02 — это акции, облигации, выданные займы, депозиты, вклады в уставный капитал и векселя. Первичные документы финансовых вложений подтверждают не только факт перевода денег, но и переход права собственности на актив. Недостаточно платёжного поручения на 1 500 000 рублей: для акций нужен договор купли-продажи, акт приёма-передачи и выписка из реестра или от депозитария.
Минимальный пакет по финансовым вложениям:
- договор купли-продажи или договор займа
- акт приёма-передачи ценных бумаг или имущественных прав
- платёжное поручение и банковская выписка
- брокерский отчёт с распиской о сделке
- выписка из реестра акционеров или депозитарного счёта
- бухгалтерская справка-расчёт процентов или переоценки
Частая ошибка: компания покупает вексель через агента и подшивает только агентский отчёт, без копии самого векселя и акта приёма-передачи. Если эмитент обанкротился, а документа нет, налоговый инспектор откажет в признании финансового вложения и переквалифицирует сумму в безнадёжную дебиторку. Резерв под обесценение тоже не подтвердить. В 2024 году у клиента из строительного сектора при выездной проверке исключили 2 300 000 рублей вложений в облигации, потому что в отчёте брокера не было подписи ответственного лица и номера договора.
Для выданных займов обязательно оформляйте расчёт процентов ежемесячно, даже если проценты выплачиваются раз в квартал. Бухгалтерская справка с формулой и суммой начисленных процентов — это первичный документ. Без неё доход в виде процентов не подтверждён, и налог на прибыль или УСН доначислят по ставке с полной суммы займа.
Аудит первичных бухгалтерских документов
Аудит первичных бухгалтерских документов не всегда означает приглашение аудиторской компании за 300 000 рублей. Ежеквартальный внутренний контроль по чек-листу из 12 пунктов закрывает 80% рисков. Проверяйте:
- наличие утверждённого перечня форм и ответственных за их составление
- соответствие даты документа дате операции
- подписи уполномоченных лиц и доверенности у подписантов
- полноту обязательных реквизитов по статье 9 закона № 402-ФЗ
- совпадение сумм с банковской выпиской и регистрами учёта
- наличие договора и акта для каждой сделки свыше 100 000 рублей
Внешний аудит документов перед сдачей годовой отчётности обходится от 80 000 до 250 000 рублей для малого бизнеса, но он ловит ошибки до налоговой. Аудитор берёт выборку минимум 25% крупных операций по 15 сделкам на сумму от 500 000 рублей каждая. На практике аудиторская проверка одного оптового поставщика выявила отсутствие актов на 640 000 рублей по аренде склада. Бухгалтерия восстановила акты у арендодателя за 4 рабочих дня и избежала снятия расходов.
При аудите первичных документов финансовых вложений проверяйте не только платёжку, но и выписку из депозитария на дату отчётности. Разница между стоимостью в брокерском отчёте и в балансе на 150 000 рублей — сигнал для инвентаризации. Сверяйте каждый вид вложения с аналитикой по счёту 58: договор, сумма, проценты, срок и контрагент. Обнаружили расхождение — составляйте акт инвентаризации и исправляйте регистры до 31 декабря.